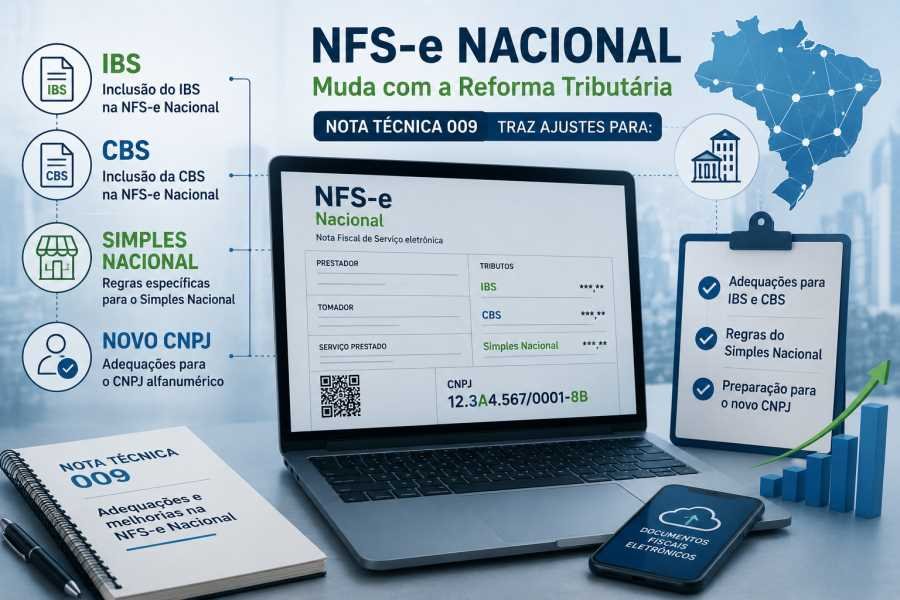
A Reforma Tributária sobre o consumo, estruturada principalmente pela criação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), representa uma das maiores mudanças do sistema tributário brasileiro das últimas décadas.
Embora o objetivo central seja simplificar a tributação, reduzir distorções e substituir gradualmente tributos atuais por um modelo baseado no Imposto sobre Valor Agregado (IVA), a fase de transição já começa a gerar importantes debates administrativos e judiciais.
A complexidade do novo modelo, a interpretação de conceitos jurídicos e a convivência temporária entre regras antigas e novas criam um ambiente de incerteza que pode ampliar discussões entre contribuintes e o Fisco.
Por que a Reforma Tributária gera novas disputas judiciais?
A expectativa inicial era que a Reforma Tributária pudesse reduzir significativamente o volume de litígios fiscais no Brasil ao simplificar a estrutura de impostos.
Entretanto, a experiência mostra que grandes mudanças legislativas costumam gerar uma fase inicial de adaptação, marcada por questionamentos sobre:
- alcance das novas normas;
- definição das bases de cálculo;
- aplicação de benefícios fiscais;
- tratamento de operações específicas;
- transição entre regimes tributários;
- compatibilidade entre legislação complementar e princípios constitucionais.
Dessa forma, a reforma pode reduzir determinados conflitos no longo prazo, mas também criar novas discussões durante sua implementação.
Principais teses tributárias em debate
1. Plataformas de delivery: taxas, receitas e bases de cálculo
Um dos temas que vem sendo discutido envolve empresas de tecnologia e plataformas de intermediação, especialmente no setor de delivery.
A controvérsia está relacionada ao tratamento tributário dos valores retidos pelas plataformas, como:
- taxas de intermediação;
- comissões cobradas dos estabelecimentos;
- valores recebidos e repassados aos parceiros.
A discussão envolve a definição de quais valores representam efetivamente receita própria da plataforma e quais correspondem apenas a valores transitórios ou pertencentes a terceiros.
Essa análise pode impactar a composição das bases de cálculo de tributos como:
- IRPJ;
- CSLL;
- PIS;
- Cofins;
- e, futuramente, CBS e IBS.
O ponto central do debate é a natureza jurídica e econômica desses valores.
2. Cooperativas de saúde e tratamento tributário diferenciado
Outro tema relevante envolve as cooperativas de saúde.
O debate concentra-se na interpretação das regras aplicáveis às operações realizadas por essas entidades, especialmente diante da transição para o novo modelo tributário.
As discussões envolvem argumentos relacionados a:
- características próprias do modelo cooperativista;
- ausência de finalidade empresarial tradicional;
- natureza dos atos praticados entre cooperativa e cooperados;
- tratamento previsto pela legislação complementar da Reforma Tributária.
A definição desses critérios será importante para determinar como determinadas operações serão enquadradas na nova sistemática de tributação do consumo.
3. Áreas de livre comércio e benefícios fiscais
As áreas de livre comércio também aparecem entre os pontos de atenção.
O questionamento envolve a manutenção, adaptação ou extensão de benefícios fiscais existentes diante da substituição gradual dos tributos atuais pelo IBS e pela CBS.
A principal discussão está relacionada a:
- preservação de incentivos historicamente concedidos;
- regras de transição;
- limites constitucionais;
- tratamento de operações realizadas nessas regiões.
Esse tema é especialmente sensível porque envolve políticas públicas de desenvolvimento regional.
A reforma pode reduzir ou aumentar o contencioso tributário?
A resposta depende do horizonte analisado.
No longo prazo, a simplificação de tributos e a adoção de regras mais uniformes podem reduzir determinadas disputas.
Por outro lado, durante a implementação, novos questionamentos tendem a surgir, principalmente porque empresas precisarão interpretar:
- novas obrigações acessórias;
- novos conceitos tributários;
- regras de crédito financeiro;
- regimes específicos;
- mecanismos de transição.
Assim, a reforma não elimina automaticamente a judicialização tributária; ela transforma o perfil das discussões.
Mudanças favoráveis e aplicação retroativa: um ponto sensível
Um dos debates recorrentes no Direito Tributário envolve a aplicação de normas mais benéficas aos contribuintes.
Em determinados casos, especialmente relacionados a penalidades e procedimentos administrativos, a legislação pode admitir aplicação retroativa quando houver previsão legal e quando a regra posterior for mais favorável.
Entretanto, a extensão desse entendimento para benefícios fiscais ou redução de carga tributária exige análise específica, pois depende das regras constitucionais e legais aplicáveis.
Tendência de concentração das discussões na Justiça Federal
Como a Reforma Tributária envolve principalmente tributos de competência federal e uma nova estrutura constitucional de tributação sobre consumo, uma parcela relevante dos debates tende a chegar à Justiça Federal.
As discussões devem envolver principalmente:
- interpretação da legislação complementar;
- limites da regulamentação;
- conflitos entre normas antigas e novas;
- direitos adquiridos relacionados a benefícios fiscais;
- regras de transição.
Impactos estratégicos para as empresas
Mais do que acompanhar mudanças legislativas, as empresas precisarão revisar sua estrutura tributária e operacional.
Algumas medidas importantes incluem:
Revisão contratual
Contratos de longo prazo podem precisar de ajustes para prever impactos da transição tributária.
Análise de cadeia de valor
Empresas devem avaliar como créditos tributários, fornecedores e clientes serão afetados.
Adequação de sistemas
A mudança exigirá atualização de sistemas fiscais, ERP e processos internos.
Monitoramento jurídico
Empresas com operações específicas devem acompanhar possíveis teses judiciais que possam afetar sua carga tributária.
Conclusão
A Reforma Tributária representa uma transformação estrutural no sistema brasileiro de tributação do consumo, mas sua implementação não elimina imediatamente a complexidade fiscal.
Ao contrário, o período de transição tende a gerar novas interpretações, disputas e oportunidades de revisão estratégica.
Para as empresas, o desafio não será apenas cumprir novas regras, mas compreender como elas afetam modelos de negócio, contratos, operações e planejamento tributário.
Em um cenário de mudanças profundas, o acompanhamento técnico e a antecipação dos impactos serão fatores essenciais para reduzir riscos e aproveitar oportunidades dentro da nova realidade tributária brasileira. #BLOGPOST – Blogpost MEIUM Spri…