Reforma Tributária traz novas oportunidades e desafios para empresas do Simples Nacional
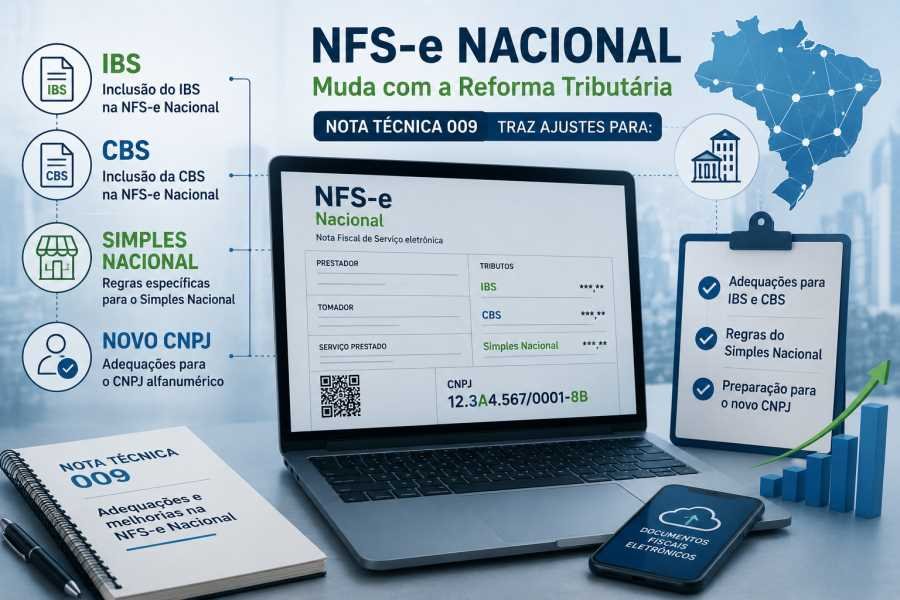
A Reforma Tributária sobre o consumo representa uma transformação profunda na estrutura de tributação brasileira, com a substituição gradual de tributos atuais pela criação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS).
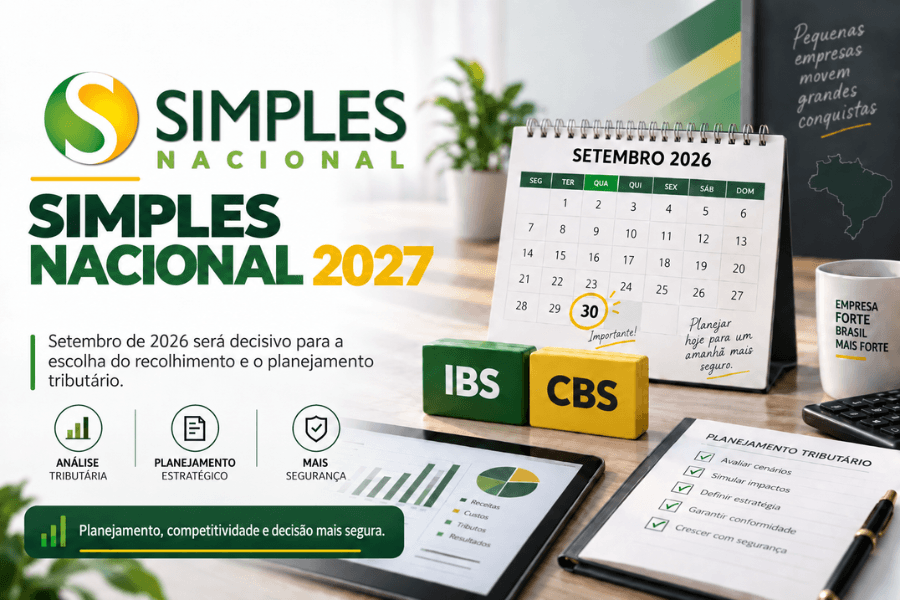
Para as empresas optantes pelo Simples Nacional, o cenário exige atenção especial. Embora o regime simplificado seja mantido pela nova legislação, a relação entre o Simples e os novos tributos pode gerar impactos relevantes na competitividade, no planejamento tributário e na tomada de decisões estratégicas.
Entre os pontos de maior interesse está a possibilidade de aplicação de reduções de alíquotas do IBS e da CBS em determinadas operações, criando oportunidades que precisam ser analisadas de forma técnica.
O Simples Nacional continuará existindo após a Reforma Tributária?
Um dos principais pontos de segurança para micro e pequenas empresas é a manutenção do Simples Nacional como regime tributário diferenciado.
A Reforma Tributária não extingue o modelo simplificado, mas cria uma nova relação entre as empresas enquadradas nesse regime e a sistemática de tributação do consumo.
Com a implementação do IBS e da CBS, as empresas poderão avaliar diferentes estratégias, especialmente considerando:
- permanência no modelo tradicional do Simples Nacional;
- possibilidade de recolhimento dos novos tributos fora do regime unificado em determinadas situações;
- impacto dos créditos tributários gerados para clientes e parceiros comerciais.
Essa escolha pode influenciar diretamente a competitividade da empresa no mercado.
Como funcionam as reduções do IBS e da CBS?
A Reforma Tributária prevê tratamentos diferenciados para determinados setores e atividades econômicas, incluindo hipóteses de redução das alíquotas do IBS e da CBS.
Essas reduções têm como objetivo preservar setores considerados estratégicos ou essenciais, evitando aumentos excessivos da carga tributária durante a transição para o novo modelo.
Entre os critérios que podem influenciar a aplicação desses benefícios estão:
- natureza da operação realizada;
- classificação do produto ou serviço;
- enquadramento legal da atividade;
- regras específicas previstas na legislação complementar.
Portanto, a simples condição de empresa do Simples Nacional não garante automaticamente o aproveitamento das reduções. É necessário avaliar cada operação individualmente.
Estratégia tributária: quando a redução pode gerar vantagem?
A análise do impacto do IBS e da CBS deve considerar não apenas a alíquota nominal, mas toda a cadeia econômica da empresa.
Alguns pontos estratégicos devem ser avaliados:
1. Perfil dos clientes
Empresas que vendem principalmente para consumidores finais podem ter uma dinâmica diferente daquelas que fornecem para outras empresas.
Isso ocorre porque o aproveitamento de créditos tributários pelos compradores pode influenciar a preferência comercial por determinados fornecedores.
2. Cadeia de fornecedores
O novo modelo tributário será baseado no conceito de não cumulatividade, com maior relevância para créditos tributários.
Assim, empresas precisarão avaliar:
- quem são seus fornecedores;
- qual o impacto dos créditos gerados;
- como seus preços serão percebidos pelos clientes.
3. Margem e formação de preços
A Reforma Tributária pode alterar a composição dos custos empresariais.
Por isso, será necessário revisar:
- política de preços;
- contratos comerciais;
- margem operacional;
- planejamento financeiro.
Uma redução de alíquota pode representar vantagem, mas seu efeito real dependerá da estrutura econômica do negócio.
Riscos de uma análise superficial
Apesar das oportunidades, decisões precipitadas podem gerar impactos negativos.
Alguns riscos incluem:
- escolher uma estrutura tributária inadequada;
- perder competitividade perante clientes que valorizam créditos fiscais;
- interpretar incorretamente benefícios previstos na legislação;
- não adaptar sistemas e processos internos.
A Reforma Tributária não deve ser analisada apenas pelo percentual de imposto, mas pelo impacto completo no modelo de negócio.
O papel da gestão tributária na transição
Durante o período de implementação do IBS e da CBS, empresas do Simples Nacional precisarão acompanhar continuamente:
- regulamentações complementares;
- posicionamentos da Receita Federal e dos fiscos estaduais;
- regras de transição;
- impactos setoriais.
O planejamento tributário passa a ser uma ferramenta essencial para identificar oportunidades e reduzir riscos.
Conclusão
A relação entre Simples Nacional, IBS e CBS será um dos temas mais relevantes para micro e pequenas empresas nos próximos anos.
Embora a Reforma Tributária mantenha um tratamento diferenciado para essas empresas, as novas regras exigirão uma análise estratégica sobre tributação, créditos fiscais, formação de preços e posicionamento competitivo.
A redução de alíquotas pode representar oportunidades importantes, mas o aproveitamento adequado dependerá de uma avaliação técnica e individualizada.
Empresas que anteciparem essa análise estarão mais preparadas para a nova realidade tributária brasileira, transformando mudanças regulatórias em decisões estratégicas para crescimento e sustentabilidade.