Nova etapa da transição tributária exige adaptação de empresas e sistemas fiscais
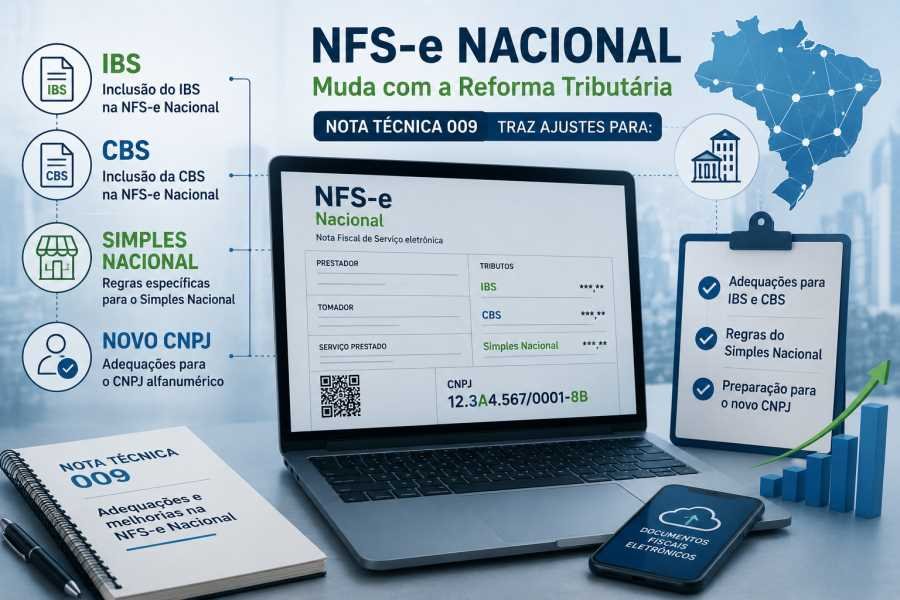
A implementação da Reforma Tributária sobre o consumo começa a produzir efeitos práticos na rotina das empresas brasileiras. Entre as principais mudanças está a obrigatoriedade de destaque do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) nos documentos fiscais eletrônicos, incluindo a Nota Fiscal de Serviço Eletrônica (NFS-e).
A Receita Federal do Brasil publicou orientações com o cronograma de implantação dessa obrigação, estabelecendo fases diferentes conforme o tipo de serviço prestado e o perfil do contribuinte.
A medida faz parte do processo de substituição gradual do modelo atual de tributação sobre consumo, especialmente envolvendo tributos como ISS, PIS e Cofins, que serão progressivamente substituídos pelo novo sistema baseado no IBS e na CBS.
Cronograma de obrigatoriedade do destaque do IBS e CBS
A implantação ocorrerá de forma escalonada, considerando características específicas das operações e dos contribuintes.
1º de outubro de 2026: serviços em geral
A primeira etapa alcança serviços considerados comuns, incluindo atividades como:
- consultorias;
- serviços profissionais;
- atividades administrativas;
- demais prestações de serviços não enquadradas em categorias específicas.
A partir dessa data, os documentos fiscais dessas operações deverão apresentar o destaque dos novos tributos conforme as regras estabelecidas.
1º de dezembro de 2026: setores específicos
A segunda fase amplia a obrigatoriedade para segmentos com características próprias, incluindo:
- plataformas digitais;
- transporte coletivo;
- bens imateriais, como softwares e produtos digitais;
- taxas e determinadas cobranças administrativas;
- condomínio;
- locação de bens móveis e imóveis;
- outras operações previstas no cronograma oficial.
Essa etapa demonstra a preocupação do novo modelo em tratar diferentes naturezas econômicas de forma organizada durante o período de transição.
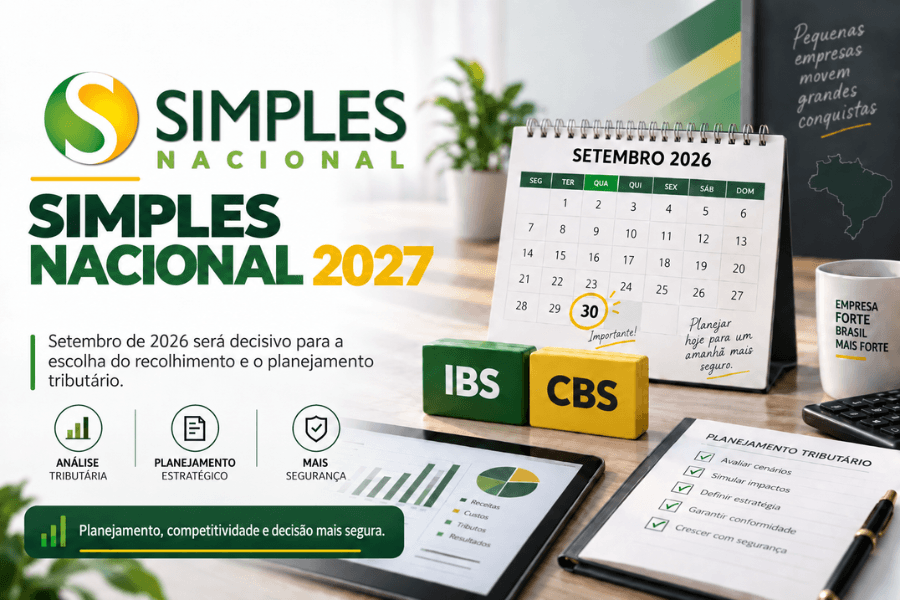
Empresas do Simples Nacional terão regra específica
As empresas enquadradas no Simples Nacional terão tratamento diferenciado no cronograma.
A obrigatoriedade do destaque do IBS e CBS começa em 1º de janeiro de 2027, mas somente para empresas que realizarem a opção específica prevista para adesão em setembro de 2026.
Esse ponto exige atenção dos empresários, pois a escolha do tratamento tributário poderá gerar impactos não apenas na emissão fiscal, mas também na relação comercial com clientes e fornecedores.
A análise deve considerar fatores como:
- perfil dos compradores;
- necessidade de geração de créditos tributários;
- estrutura de custos;
- competitividade no mercado.
Mudança no emissor da NFS-e: fim da emissão exclusivamente municipal
Além do destaque dos novos tributos, outra alteração relevante está relacionada ao ambiente de emissão das notas fiscais.
A partir de 1º de novembro de 2026, microempresas e empresas de pequeno porte optantes pelo Simples Nacional deverão emitir a NFS-e por meio do Emissor Nacional, sistema integrado ao novo modelo federal.
Na prática, essa mudança reduz a autonomia individual dos municípios na manutenção de sistemas próprios de emissão para determinados contribuintes.
O objetivo é criar maior padronização nacional, facilitar o compartilhamento de informações fiscais e permitir uma fiscalização mais integrada.
Impactos tecnológicos e operacionais para as empresas
A mudança não será apenas tributária. Ela exigirá adequações em processos internos, sistemas e controles.
Entre os principais pontos de atenção estão:
Atualização de sistemas fiscais
Empresas precisarão revisar seus softwares emissores de notas para garantir:
- inclusão correta do IBS e CBS;
- atualização de regras tributárias;
- integração com novos layouts fiscais;
- validação dos dados antes da emissão.
Revisão de processos internos
A área fiscal deverá trabalhar em conjunto com setores como:
- contabilidade;
- financeiro;
- tecnologia;
- comercial.
A emissão da nota fiscal deixará de ser apenas uma etapa operacional e passará a refletir diretamente a apuração dos novos tributos.
Treinamento das equipes
Profissionais envolvidos com faturamento e emissão fiscal precisarão compreender:
- novas regras de preenchimento;
- códigos fiscais;
- tratamento de operações específicas;
- impactos nos contratos comerciais.
Ausência do destaque: quais são os riscos?
Durante o período de transição, a falta de destaque do IBS e CBS pode não impedir automaticamente a autorização da nota fiscal.
Entretanto, isso não significa ausência de consequências.
O descumprimento das novas regras poderá caracterizar irregularidade fiscal e sujeitar o contribuinte às penalidades previstas na regulamentação aplicável, incluindo o Ato Conjunto RFB/CGIBS nº 4/2026.
Além disso, inconsistências na emissão podem gerar:
- divergências nas declarações fiscais;
- problemas no aproveitamento de créditos;
- necessidade de correções posteriores;
- aumento do risco de fiscalização.
A nova realidade da gestão tributária
A implementação do IBS e da CBS representa uma mudança estrutural na forma como empresas brasileiras lidam com documentos fiscais.
O documento fiscal deixa de ser apenas um comprovante comercial e passa a ter papel ainda mais estratégico no funcionamento do sistema tributário.
Empresas precisarão acompanhar:
- atualizações legais;
- mudanças nos layouts fiscais;
- regulamentações complementares;
- impactos financeiros da nova sistemática.
Conclusão
O cronograma definido para o destaque do IBS e da CBS na NFS-e marca uma nova fase da Reforma Tributária brasileira.
Mais do que uma alteração no preenchimento de notas fiscais, a mudança exige uma preparação ampla envolvendo tecnologia, processos, pessoas e planejamento tributário.
Empresas que anteciparem suas adaptações terão maior segurança operacional e estarão mais preparadas para um ambiente fiscal baseado em maior integração digital e controle automatizado.