A escolha estratégica que poderá impactar competitividade, créditos tributários e fluxo de caixa das empresas
A Reforma Tributária trará uma das decisões mais relevantes para empresas optantes pelo Simples Nacional a partir de 2027: definir a forma de tratamento do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS).
Com a implementação do novo modelo de tributação sobre o consumo, as empresas enquadradas no Simples Nacional terão a possibilidade de avaliar dois caminhos:
- permanecer com o recolhimento do IBS e da CBS dentro do regime simplificado;
- optar pela apuração desses tributos pelo regime regular, mantendo o Simples Nacional apenas para os demais tributos.
Essa escolha não será apenas tributária. Ela poderá afetar diretamente a relação comercial da empresa, especialmente em mercados onde os clientes valorizam o aproveitamento de créditos fiscais.
A nova dinâmica do Simples Nacional após a Reforma Tributária
Historicamente, o Simples Nacional foi criado para reduzir a complexidade tributária das micro e pequenas empresas, permitindo o recolhimento unificado de diversos tributos por meio do Documento de Arrecadação do Simples Nacional (DAS).
Com a chegada do IBS e da CBS, o sistema passa a exigir uma análise mais estratégica.
A empresa continuará podendo optar pelo Simples Nacional, mas terá que avaliar se a manutenção do modelo tradicional atende melhor às suas necessidades ou se a apuração separada do IBS e CBS pode gerar vantagens competitivas.
Modelo tradicional: IBS e CBS dentro do Simples Nacional
No modelo em que a empresa permanece integralmente dentro do Simples Nacional:
- o IBS e a CBS permanecem incluídos no DAS;
- a empresa mantém a simplicidade operacional característica do regime;
- a apuração tributária continua concentrada em um único documento de pagamento.
Esse formato tende a preservar uma rotina fiscal mais simples, reduzindo custos administrativos e exigências operacionais.
Entretanto, um ponto merece atenção: a forma como os créditos tributários serão aproveitados pelos clientes da empresa.
Modelo híbrido: Simples Nacional com IBS e CBS no regime regular
A segunda alternativa é o chamado regime híbrido.
Nesse modelo, a empresa:
- permanece enquadrada no Simples Nacional para os demais tributos;
- passa a apurar o IBS e a CBS separadamente pelo regime regular.
A principal diferença está no tratamento dos novos tributos sobre consumo, especialmente em relação à lógica de créditos tributários.
Essa opção pode ser considerada por empresas que atuam em cadeias produtivas nas quais seus clientes são outras empresas e precisam aproveitar créditos para reduzir sua carga tributária.
B2B ou B2C: um dos principais critérios de decisão
Um dos fatores mais importantes para analisar a escolha será o perfil comercial da empresa.
Empresas com atuação B2B
Negócios que vendem principalmente para outras empresas podem precisar avaliar com mais cuidado o impacto da geração de créditos de IBS e CBS.
Isso porque clientes empresariais podem considerar o crédito tributário um fator relevante na escolha de fornecedores.
Nesse cenário, a estrutura tributária da empresa pode influenciar sua competitividade comercial.
Empresas com atuação B2C
Empresas que vendem diretamente ao consumidor final normalmente possuem uma dinâmica diferente.
Como o consumidor final não costuma utilizar créditos tributários, outros fatores podem ter maior peso, como:
- simplicidade operacional;
- custo administrativo;
- margem de lucro;
- impacto no preço final.
Principais pontos para análise antes da escolha
A decisão entre os modelos deve considerar uma visão ampla do negócio.
1. Perfil dos clientes
É essencial avaliar:
- quem compra da empresa;
- se os clientes utilizam créditos tributários;
- se existe pressão comercial por fornecedores que gerem crédito.
2. Impacto financeiro
A escolha pode afetar:
- carga tributária efetiva;
- fluxo de caixa;
- formação de preços;
- margem operacional.
Uma opção aparentemente mais econômica pode não representar vantagem se aumentar custos administrativos ou reduzir competitividade.
3. Complexidade operacional
O regime híbrido tende a exigir maior controle fiscal, incluindo:
- novas obrigações acessórias;
- acompanhamento de créditos;
- maior integração entre sistemas;
- controles internos mais estruturados.
Empresas menores precisarão avaliar se possuem estrutura suficiente para administrar essa complexidade.
Prazo e necessidade de planejamento
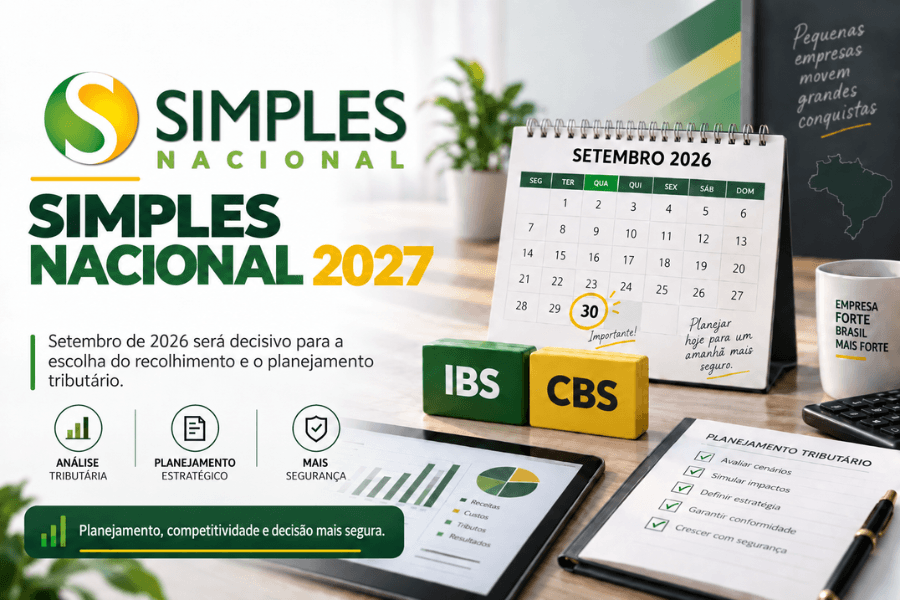
A escolha do modelo aplicável para 2027 deverá ser realizada dentro do prazo estabelecido, com encerramento previsto para 30 de setembro.
Por isso, a decisão não deve ser tomada apenas com base na alíquota aparente dos tributos.
É necessário analisar:
- modelo de negócio;
- cadeia de fornecedores;
- perfil dos compradores;
- estratégia comercial;
- projeções financeiras.
A importância da preparação antecipada
Eventos técnicos promovidos por entidades como a FecomercioSP têm buscado orientar empresários e profissionais da contabilidade sobre os impactos dessa escolha.
Debates com especialistas da área tributária, como representantes da Receita Federal e entidades empresariais, reforçam que a decisão exigirá uma análise personalizada.
Não haverá uma resposta única válida para todas as empresas do Simples Nacional.
Conclusão
A escolha entre permanecer com IBS e CBS dentro do Simples Nacional ou adotar o modelo híbrido será uma das decisões estratégicas mais importantes para micro e pequenas empresas no contexto da Reforma Tributária.
O melhor caminho dependerá da realidade de cada negócio: mercado de atuação, perfil dos clientes, estrutura operacional e objetivos de crescimento.
A Reforma Tributária transforma o planejamento fiscal em uma ferramenta ainda mais estratégica. Empresas que analisarem antecipadamente seus cenários terão melhores condições de preservar competitividade, controlar custos e tomar decisões mais seguras.