Estar no Simples Nacional não garante que toda a Contribuição Previdenciária Patronal (CPP) esteja paga no DAS. Quando a empresa exerce atividades do Anexo IV, a CPP sobre a folha dessas atividades é apurada e recolhida fora da guia do Simples. Entender essa exceção evita recolhimento a menor, multas e surpresas em fiscalizações.
Salve este post para consultar quando for fechar a folha.
O que diz a lei
A regra está na Lei Complementar nº 123/2006. O art. 13, inciso VI, inclui a CPP no Simples, mas ressalva as atividades do § 5º-C do art. 18. Esse parágrafo manda tributar essas atividades pelo Anexo IV e determina que a CPP seja recolhida pela legislação aplicável aos demais contribuintes.
Por isso, a tabela do Anexo IV não tem fatia de CPP na repartição da alíquota. As atividades do Anexo IV são:
- Construção de imóveis e obras de engenharia em geral, inclusive subempreitada, paisagismo e decoração de interiores
- Serviços de vigilância, limpeza ou conservação
- Serviços advocatícios
Um cuidado ao comparar regimes: uma alíquota de DAS menor no Anexo IV não significa carga menor, porque a CPP sobre a folha ainda será somada por fora.
Como funciona a apuração
A empresa que só presta serviços do Anexo IV continua pagando o DAS sobre a receita dessas atividades. A CPP, porém, é calculada à parte, sobre a folha de pagamento, com a alíquota patronal de 20% mais o RAT/GILRAT ajustado pelo FAP.
A contribuição descontada do salário do empregado também nunca entra no DAS, em nenhum anexo. Ela é retida na folha e recolhida junto com os demais encargos previdenciários.
Empresas com atividades em anexos diferentes
Quando a empresa tem receita no Anexo IV e em outro anexo (por exemplo, comércio no Anexo I e obras no Anexo IV), é preciso separar receitas e trabalhadores. A IN RFB nº 2.110/2022, art. 171, define o tratamento conforme a atuação de cada trabalhador:
- Trabalhador só em atividades dos demais anexos: a CPP já está incluída no DAS.
- Trabalhador só em atividades do Anexo IV: a CPP é integral e apurada fora do DAS.
- Trabalhador nas duas atividades (ex.: administrativo, sócios): a CPP é apurada fora do DAS, proporcionalmente à receita do Anexo IV.
No caso misto, calcula-se a CPP como se a empresa não fosse do Simples e aplica-se o fator: receita do Anexo IV ÷ receita bruta total do mês.
Exemplo da Receita Federal: receita de comércio de R$ 30.000 e de serviços do Anexo IV de R$ 10.000 dão fator 0,25. Com CPP “cheia” de R$ 2.058,00 sobre a folha, a empresa recolhe R$ 514,50 fora do DAS.
E nos meses sem receita do Anexo IV?
A resposta depende de onde o trabalhador atua. Para quem trabalha exclusivamente no Anexo IV, a CPP continua devida sobre toda a remuneração, haja ou não faturamento, porque a base é a folha.
Para quem atua nas duas frentes, o fator proporcional fica zero quando não há receita do Anexo IV no mês. Nesse caso, a CPP calculada fora do DAS para esses trabalhadores também é zero.
eSocial e DCTFWeb na rotina
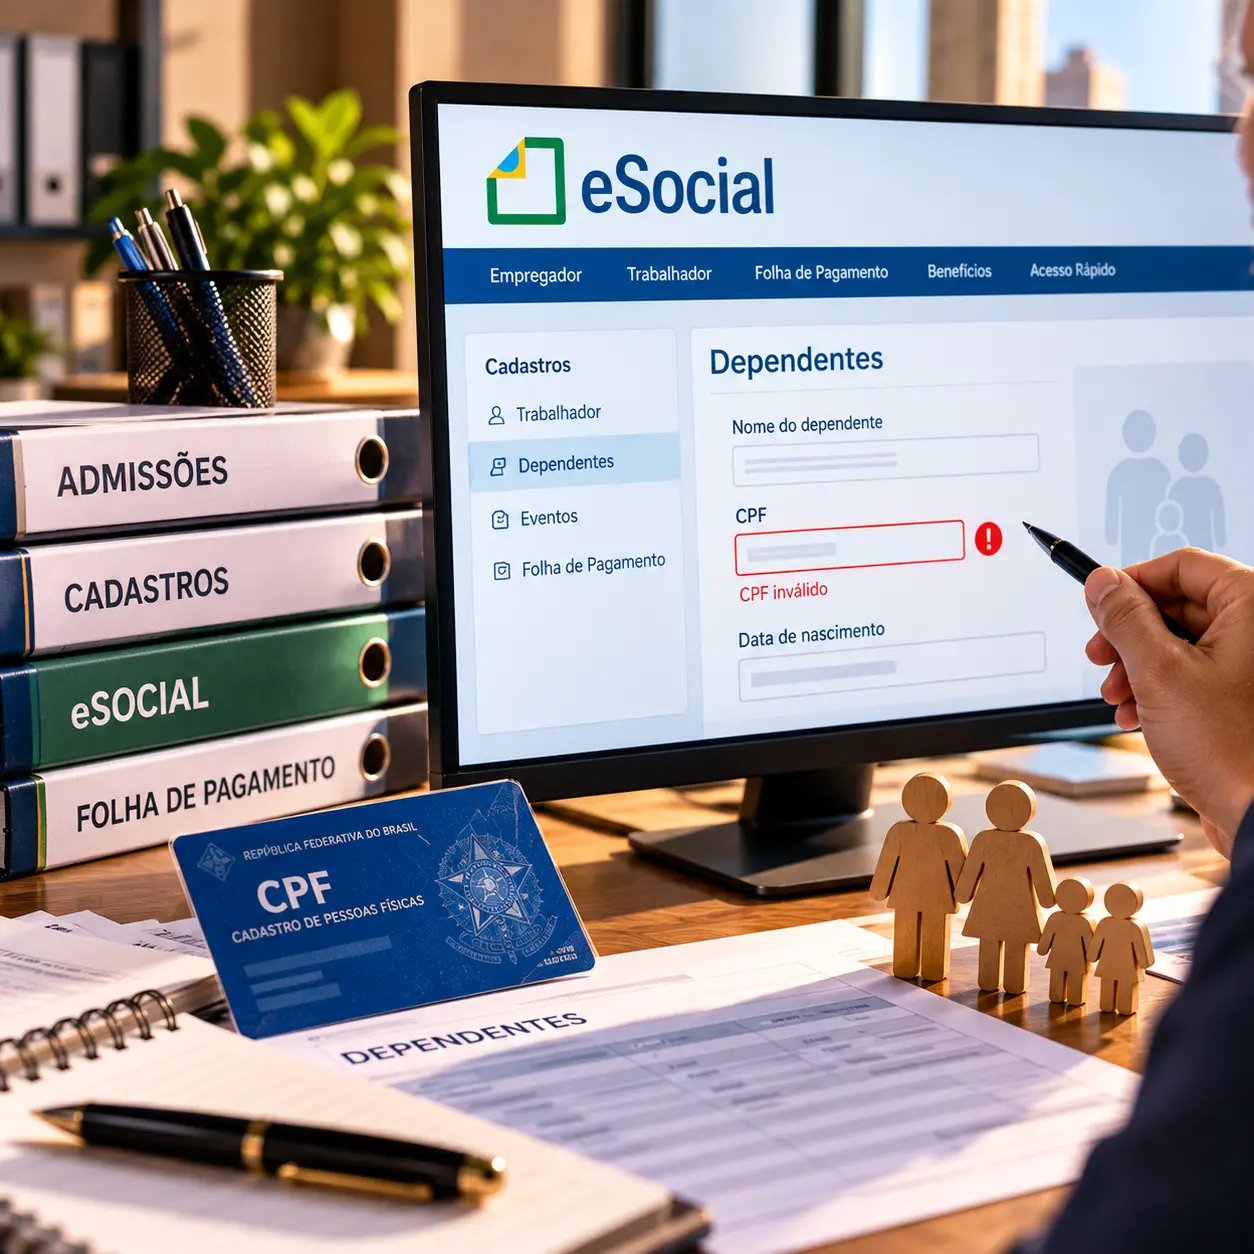
A folha é informada no eSocial, e os débitos previdenciários são consolidados na DCTFWeb. O pagamento sai em DARF gerado pela própria DCTFWeb, guia distinta do DAS. A antiga GPS gerada pelo SEFIP não deve mais ser usada para essas contribuições.
Empresas com atividades concomitantes precisam indicar no eSocial se a remuneração de cada empregado tem contribuição substituída, não substituída ou ambas. Um cadastro errado aqui gera DARF com valor divergente, por isso vale revisar rotinas e configurações antigas do sistema de folha.
E o MEI?
O MEI que contrata empregado também tem contribuições fora do DAS mensal. Ele paga CPP de 3% sobre o salário do empregado e retém a contribuição do próprio empregado.
Esses valores são pagos pelo DAE, gerado no módulo simplificado do eSocial, e não pelo DAS do MEI. O FGTS é recolhido em guia própria. O MEI sem empregado está dispensado de eSocial e DCTFWeb.
Antes de considerar a CPP quitada
A conferência é ainda mais importante para empresas com atividades mistas ou que acabaram de contratar empregados. Verifique:
- Se há receita de atividades do Anexo IV no mês
- Em quais atividades cada trabalhador atua (só Anexo IV, só demais anexos ou ambos)
- Se o fator proporcional foi calculado sobre a receita do mês
- Se o eSocial indica corretamente a substituição da contribuição de cada empregado
- Qual guia reúne cada encargo: DAS, DARF da DCTFWeb ou DAE (MEI)
Conclusão
O Simples Nacional simplifica muito a vida da empresa, mas não elimina a necessidade de olhar a folha com atenção. Para quem tem atividades do Anexo IV, a CPP é um custo à parte, calculado sobre a remuneração e pago em DARF pela DCTFWeb, e não no DAS.
O risco está nos detalhes: um trabalhador classificado no anexo errado, um fator proporcional calculado com a receita de outro mês ou uma configuração antiga no sistema de folha. Esses erros passam despercebidos por meses e viram débito com multa e juros.
Por isso, mapear receitas e trabalhadores por anexo deve fazer parte da rotina mensal, e não ser lembrado só na fiscalização. Na dúvida, converse com seu contador antes de fechar a competência.